Cô gái và chồng sổ tiết kiệm 5 triệu
Chuyện Tiền Chuyện Người | 02/10/2026
Tuần này tôi đọc được hai câu chuyện tiết kiệm ở hai nơi rất xa nhau. Một ở Hà Nội, một ở vùng quê nước Úc. Cách làm khác nhau, nhưng cả hai đều làm tôi nghĩ về cùng một điều: tiết kiệm không cần giỏi, chỉ cần đều.
Chồng sổ làm nhân viên ngân hàng bất ngờ
Chị Hương sống ở Hà Nội, đi làm hưởng lương như nhiều người khác.
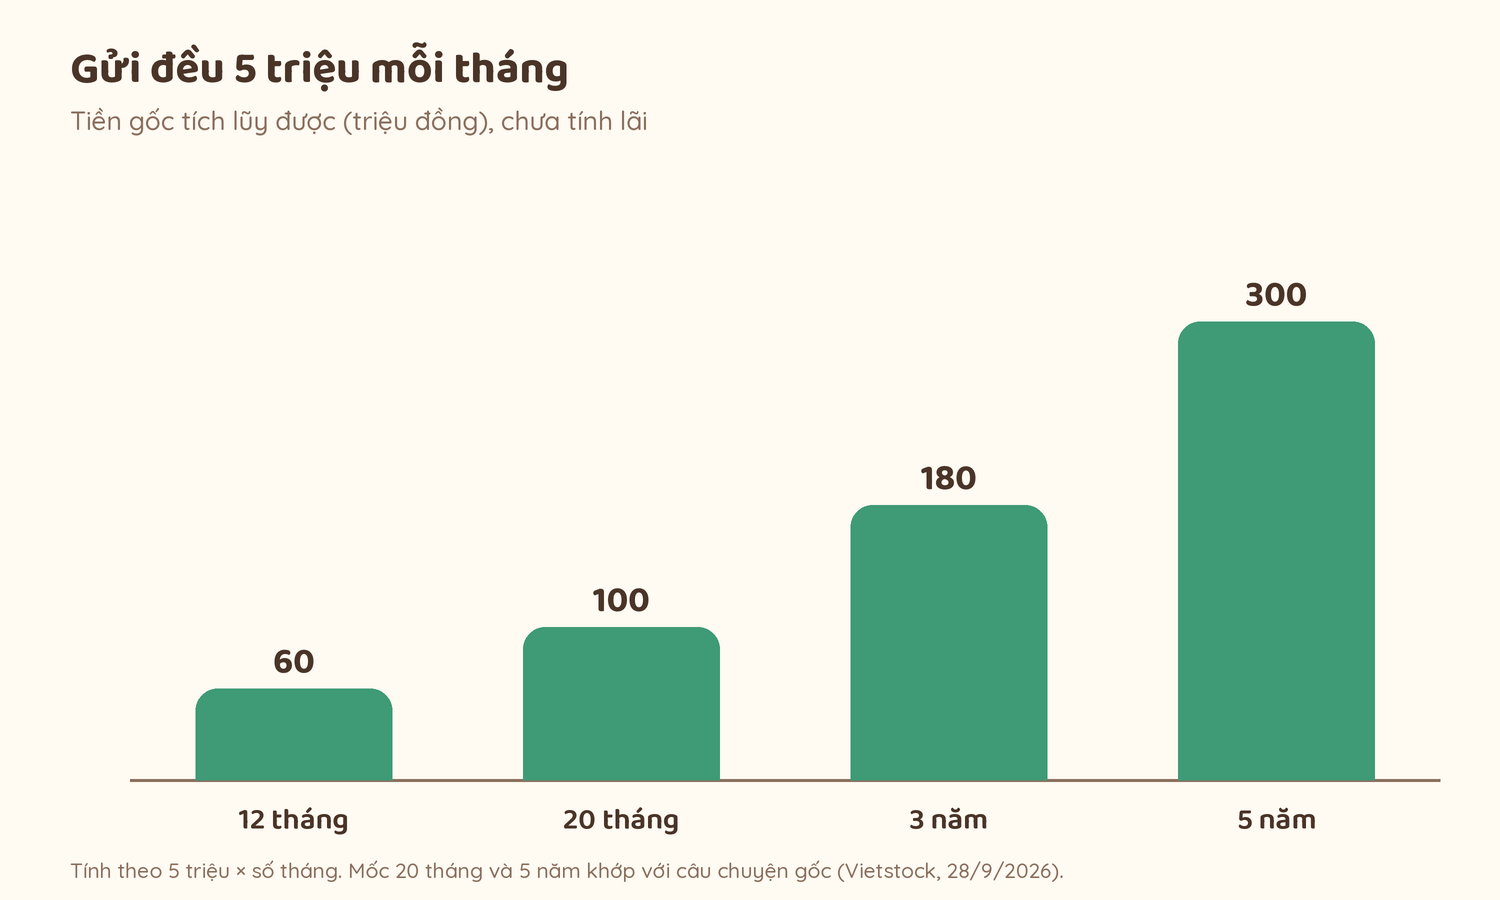
Mỗi tháng, ngay khi lương về, chị chuyển 5 triệu đồng vào một sổ tiết kiệm trực tuyến. Không chờ cuối tháng xem còn dư bao nhiêu. Tiền tiết kiệm được để riêng trước, phần còn lại mới dùng cho ăn uống, sinh hoạt.
Chị không gom vào một sổ lớn. Mỗi tháng là một sổ 5 triệu đồng riêng. Sau một thời gian, chị có cả một chồng sổ nhỏ, nhiều đến mức nhân viên ngân hàng cũng ngạc nhiên.
Lý do của chị rất thực tế. Khi cần một khoản tiền, chị chỉ rút đúng vài sổ đủ dùng. Những sổ còn lại vẫn giữ nguyên kỳ hạn và tiền lãi, không phải phá cả một khoản lớn.
Sau 20 tháng, chị có 100 triệu đồng. Sau 5 năm, số tiền gốc lên khoảng 300 triệu đồng, chưa kể tiền lãi.
Mười tháng sống cùng bố mẹ
Còn ở Úc, có một cặp vợ chồng 25 tuổi ở bang Queensland, nước Úc. Người chồng làm ở một cơ sở chế biến thịt.
Họ muốn mua căn nhà đầu tiên. Thay vì thuê nhà riêng, cả hai chuyển về sống cùng bố mẹ. Họ chỉ đóng góp tiền sinh hoạt, trả tiền điện thoại, nuôi hai chiếc xe.
Mỗi tháng, hai vợ chồng dành khoảng 60 đô la Úc, tương đương 1 triệu đồng, cho những buổi hẹn hò. Họ hạn chế gặp bạn bè và chưa bao giờ phá ngân sách.
Sau 10 tháng, họ để dành được khoảng 60.000 đô la Úc, tương đương 1 tỷ đồng, đủ để đặt cọc mua nhà. Tháng 3 năm nay, họ đã dọn vào căn nhà của mình.
Người vợ nói bí quyết chỉ là tập trung vào mục tiêu và kiên trì. Đừng chờ đến khi mọi điều kiện đều lý tưởng.
Điểm chung của hai câu chuyện
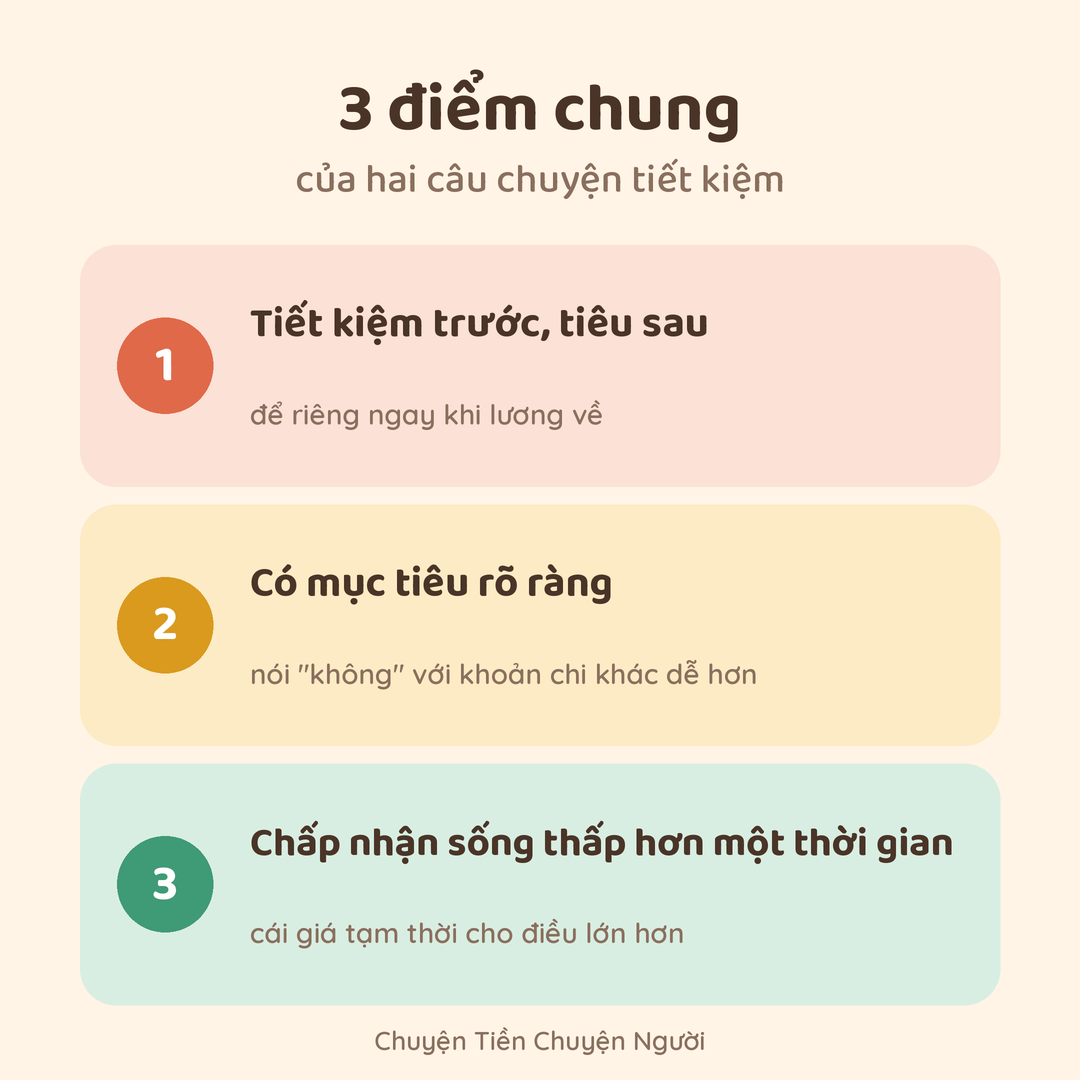
Đặt hai câu chuyện cạnh nhau, tôi thấy ba điều giống nhau.
Thứ nhất, tiết kiệm trước, tiêu sau. Cả chị Hương lẫn cặp vợ chồng trẻ đều để riêng tiền tiết kiệm ngay từ đầu. Họ không đợi cuối tháng xem còn thừa bao nhiêu, vì thường sẽ chẳng còn gì.
Thứ hai, có mục tiêu rõ ràng. Một bên là quỹ dự phòng linh hoạt, một bên là căn nhà đầu tiên. Khi biết mình để dành cho điều gì, việc nói “không” với những khoản chi khác dễ hơn nhiều.
Thứ ba, chấp nhận sống thấp hơn mong muốn một thời gian. Không ai thích sống chung với bố mẹ ở tuổi 25, hay bớt đi chơi với bạn bè. Nhưng họ coi đó là cái giá tạm thời cho một điều lớn hơn.
Điều tôi muốn thử
Câu chuyện của chị Hương có một chi tiết tôi rất thích: chia nhỏ tiền tiết kiệm thành nhiều sổ.
Nó không làm tiền sinh lời nhiều hơn. Nhưng nó giúp mình không phải phá cả khoản lớn chỉ vì một việc nhỏ. Và mỗi sổ là một lần mình tự nhắc rằng mình đã giữ được lời hứa với bản thân.
Khi số tiền đã đủ lớn, có thể gom lại thành vài khoản kỳ hạn 6-12 tháng để được lãi tốt hơn. Cũng có thể tìm hiểu thêm những kênh đầu tư khác. Nhưng bước đầu tiên luôn là bắt đầu, và đều đặn.
5 triệu mỗi tháng nghe không nhiều. Nhưng 5 năm sau, nó là 300 triệu đồng và một thói quen theo mình cả đời.
Góc nhìn HDS: …
Bài viết mang tính chia sẻ, không phải khuyến nghị đầu tư.